Cotizaciones previsionales en Chile: cuánto se paga y cómo se calculan
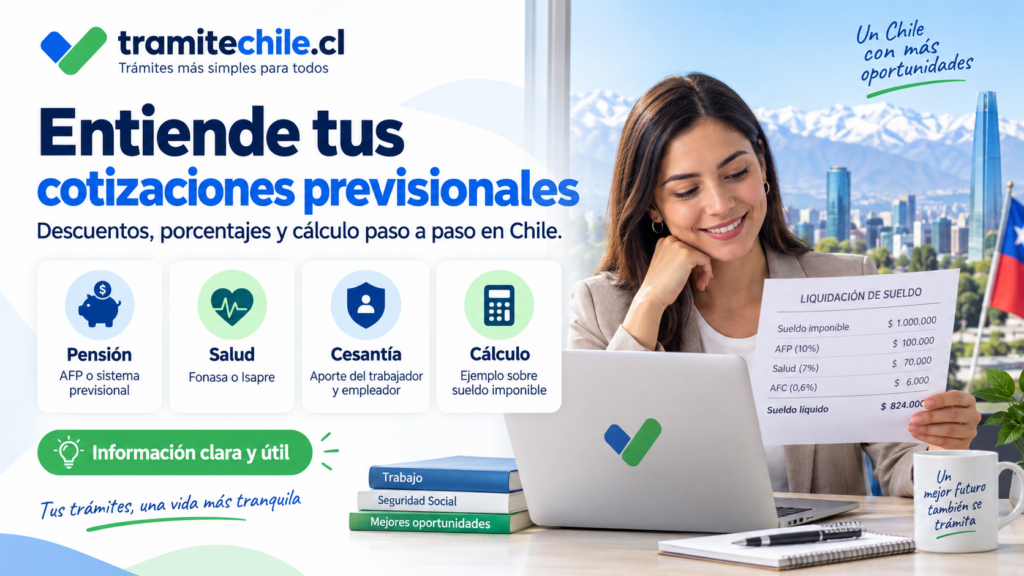
Las cotizaciones previsionales son una parte fundamental de la remuneración de quienes trabajan en Chile. A través de ellas se financian o respaldan distintas áreas de la seguridad social, como la futura pensión, la cobertura de salud, el Seguro de Cesantía, el Seguro de Invalidez y Sobrevivencia y la protección frente a accidentes del trabajo y enfermedades profesionales.
Sin embargo, al revisar una liquidación de sueldo puede resultar difícil entender por qué aparecen varios descuentos y por qué el sueldo líquido es menor que la remuneración imponible. También existe confusión respecto de qué porcentajes paga directamente el trabajador y cuáles corresponden exclusivamente al empleador.
Durante 2026 este tema es especialmente importante debido a la implementación de la reforma previsional. Desde las remuneraciones de agosto de 2026, los empleadores deben efectuar una cotización previsional de su cargo equivalente al 3,5% de la remuneración imponible del trabajador afiliado al sistema de pensiones. Este aporte no reemplaza el 10% obligatorio que continúa siendo de cargo del trabajador.
El 3,5% empresarial vigente desde agosto de 2026 se distribuye actualmente de la siguiente forma:
- 0,1% a la cuenta individual del trabajador en su AFP.
- 0,9% a la Cotización con Rentabilidad Protegida.
- 2,5% al Seguro Social Previsional, destinado a financiar componentes como el Seguro de Invalidez y Sobrevivencia y la compensación por diferencias de expectativa de vida.
Además, el trabajador dependiente que cotiza en una AFP continúa aportando el 10% de su remuneración imponible a su cuenta individual, más la comisión que cobra la AFP. También aporta un 7% para salud y, si tiene contrato indefinido y está afecto al Seguro de Cesantía, un 0,6% adicional.
Por su parte, el empleador también debe financiar el Seguro de Cesantía en los porcentajes que correspondan al tipo de contrato y el Seguro Social contra Riesgos de Accidentes del Trabajo y Enfermedades Profesionales.
Esto significa que no existe un único porcentaje que pueda restarse del sueldo para saber automáticamente cuánto recibirá una persona. El cálculo depende de factores como:
- AFP a la que está afiliada.
- Tipo de contrato.
- Sistema de salud.
- Remuneración imponible.
- Existencia de un plan de Isapre cuyo precio supere el 7% legal.
- Topes imponibles vigentes.
- Otros descuentos legales o voluntarios.
También existen reglas distintas para las personas que emiten boletas de honorarios. En ese caso, las cotizaciones se determinan principalmente mediante la Operación Renta y no deben confundirse con la retención tributaria de la boleta.
Para 2026, por ejemplo, la retención de las boletas de honorarios es de 15,25%. Este porcentaje no significa que “la AFP cobre 15,25%”: se trata de una retención tributaria que posteriormente participa en el proceso de determinación y pago de obligaciones a través de la declaración anual.
En esta guía se explica de forma detallada cuánto se descuenta para AFP, salud y Seguro de Cesantía, cuánto paga adicionalmente el empleador, cuáles son los topes imponibles vigentes en 2026, cómo realizar cálculos sencillos, qué ocurre con los trabajadores independientes y cómo revisar si las cotizaciones realmente fueron pagadas.
Las tasas, topes y comisiones pueden modificarse. Antes de realizar un cálculo definitivo conviene revisar la información actualizada en la Superintendencia de Pensiones, la Superintendencia de Salud, AFC Chile, la Dirección del Trabajo y las demás instituciones correspondientes.
Información principal
Qué son las cotizaciones previsionales
Las cotizaciones son aportes obligatorios relacionados con la protección social del trabajador.
Dependiendo de la situación pueden financiar:
- Pensión de vejez.
- Pensiones de invalidez y sobrevivencia.
- Sistema de salud.
- Seguro de Cesantía.
- Accidentes del trabajo.
- Enfermedades profesionales.
- Seguro SANNA.
- Nuevos componentes del Seguro Social Previsional.
Parte de estas cotizaciones se descuenta directamente de la remuneración del trabajador y otra parte debe ser pagada exclusivamente por el empleador.
Aspectos importantes que debe conocer el lector
Para calcular correctamente las cotizaciones debes distinguir al menos cinco conceptos:
- Remuneración bruta.
- Remuneración imponible.
- Cotizaciones de cargo del trabajador.
- Cotizaciones de cargo del empleador.
- Sueldo líquido.
No son equivalentes.
Además, determinadas cotizaciones tienen un límite máximo o tope imponible. Si la remuneración supera ese máximo, la cotización no continúa aumentando indefinidamente sobre todo el sueldo.
Cómo realizar el proceso o encontrar la información
Para revisar una liquidación de sueldo puedes seguir este procedimiento:
- Busca la remuneración imponible.
- Identifica la AFP.
- Comprueba la comisión vigente de esa AFP.
- Calcula el 10% obligatorio de pensiones.
- Identifica el descuento de salud.
- Revisa si corresponde un 0,6% de Seguro de Cesantía.
- Comprueba otros descuentos.
- Compara el resultado con la liquidación.
- Posteriormente revisa en las instituciones si el empleador efectivamente pagó lo descontado.
Recomendaciones antes de comenzar
Utiliza siempre el sueldo imponible y no simplemente el líquido.
Además:
- Revisa el período exacto de la remuneración.
- Comprueba la AFP vigente durante ese mes.
- No utilices comisiones antiguas encontradas en Internet.
- Revisa si el contrato es indefinido o a plazo.
- Comprueba si estás en Fonasa o Isapre.
- Considera los topes imponibles cuando el sueldo sea alto.
Errores comunes que conviene evitar
- Calcular todas las cotizaciones sobre el sueldo líquido.
- Creer que la comisión AFP forma parte del 10%.
- Descontar al trabajador aportes que son de cargo del empleador.
- Aplicar el 0,6% de cesantía a un contrato a plazo fijo.
- Sumar nuevamente el SIS al aporte patronal de 3,5% vigente desde agosto de 2026.
- Confundir retención de honorarios con cotización AFP.
- Olvidar los topes imponibles.
- Creer que una liquidación demuestra por sí sola que las cotizaciones fueron efectivamente pagadas.
Qué se descuenta del sueldo de un trabajador dependiente
Principales descuentos previsionales
Para un trabajador dependiente afiliado a una AFP, los descuentos previsionales más habituales son:
| Concepto | Porcentaje general | Quién lo paga |
|---|---|---|
| Cuenta individual AFP | 10% | Trabajador |
| Comisión AFP | Varía según AFP | Trabajador |
| Salud | 7% legal como regla general | Trabajador |
| Seguro de Cesantía en contrato indefinido | 0,6% | Trabajador |
A estos descuentos pueden agregarse impuestos, cuotas sindicales, créditos, descuentos autorizados u otros conceptos que no forman parte necesariamente de las cotizaciones previsionales básicas.
Cotización obligatoria de AFP
El 10% va a la cuenta individual
La cotización obligatoria principal del sistema de AFP corresponde al 10% de la remuneración imponible del trabajador, respetando el tope imponible correspondiente.
Este dinero se deposita en la cuenta individual destinada a financiar la futura pensión.
Ejemplo simple
Si la remuneración imponible es de $1.000.000:
10% de $1.000.000 = $100.000.
Ese monto corresponde al ahorro obligatorio en la cuenta individual.
La comisión se cobra aparte
Uno de los errores más frecuentes consiste en creer que el 10% ya incluye la comisión de administración.
No es así.
El trabajador aporta:
- 10% a la cuenta individual.
- Más la comisión correspondiente a su AFP.
Cuánto cobra cada AFP en 2026
Comisiones actualmente informadas por la Superintendencia de Pensiones
A septiembre de 2026, la Superintendencia de Pensiones informa las siguientes comisiones mensuales sobre la remuneración o renta imponible:
| AFP | Comisión vigente | Cotización del trabajador para pensión incluyendo 10% |
|---|---|---|
| Capital | 1,44% | 11,44% |
| Cuprum | 1,44% | 11,44% |
| Habitat | 1,27% | 11,27% |
| Modelo | 0,58% | 10,58% |
| PlanVital | 1,16% | 11,16% |
| Provida | 1,45% | 11,45% |
| Uno | 0,46% | 10,46% |
Estos porcentajes pueden cambiar. Puedes revisar las tasas vigentes directamente en la sección de Sistema de AFP de la Superintendencia de Pensiones.
Ejemplo del descuento AFP sobre $1.000.000
AFP Uno
Con una remuneración imponible de $1.000.000:
- Ahorro obligatorio 10%: $100.000.
- Comisión 0,46%: $4.600.
- Total AFP descontado al trabajador: $104.600.
AFP Provida
Con la misma remuneración:
- Ahorro obligatorio 10%: $100.000.
- Comisión 1,45%: $14.500.
- Total AFP descontado al trabajador: $114.500.
La diferencia se produce por la comisión, ya que el 10% obligatorio destinado a la cuenta individual es el mismo porcentaje.
Cotización de salud
El porcentaje legal es 7%
La cotización legal obligatoria de salud corresponde al 7% de la remuneración o renta imponible, respetando el tope imponible vigente.
Puedes verificar esta información en la Superintendencia de Salud.
Ejemplo con sueldo imponible de $1.000.000
7% de $1.000.000 = $70.000.
Fonasa
Si la persona está afiliada a Fonasa, la cotización legal del 7% se destina a ese sistema.
Isapre
En una Isapre, el precio pactado del plan puede superar el monto equivalente al 7%.
En ese caso el trabajador puede tener un descuento adicional sobre la cotización legal, dependiendo de su contrato de salud.
Por esta razón, dos personas con exactamente el mismo sueldo y AFP pueden recibir líquidos diferentes si una se encuentra en Fonasa y la otra mantiene un plan de Isapre más costoso.
Seguro de Cesantía
El porcentaje depende del contrato
El Seguro de Cesantía se financia mediante una cotización total equivalente al 3% de la remuneración imponible para los contratos cubiertos por el sistema, pero la distribución entre trabajador y empleador cambia dependiendo del tipo de contrato.
Contrato indefinido
Según AFC Chile:
- Trabajador: 0,6% a su Cuenta Individual de Cesantía.
- Empleador: 1,6% a la Cuenta Individual.
- Empleador: 0,8% al Fondo de Cesantía Solidario.
En total se cotiza 3%.
Contrato a plazo fijo, por obra o servicio determinado
En estos casos el trabajador no financia directamente el Seguro de Cesantía mediante descuento de su remuneración.
El empleador paga:
- 2,8% a la Cuenta Individual de Cesantía.
- 0,2% al Fondo de Cesantía Solidario.
Total de cargo del empleador: 3%.
Ejemplo con contrato indefinido
Para una remuneración imponible de $1.000.000:
0,6% de $1.000.000 = $6.000 descontados al trabajador.
El empleador paga adicionalmente:
- 1,6% = $16.000.
- 0,8% = $8.000.
Total de cargo del empleador para cesantía: $24.000.
Ejemplo con contrato a plazo fijo
Si la remuneración imponible es $1.000.000:
- Descuento al trabajador por Seguro de Cesantía: $0.
- Aporte del empleador: $30.000.
Cuánto se descuenta en total a un trabajador
No existe un porcentaje idéntico para todos
Para un trabajador afiliado a Fonasa, con contrato indefinido y sin descuentos adicionales, la fórmula aproximada es:
10% AFP + comisión AFP + 7% salud + 0,6% Seguro de Cesantía.
Esto equivale a:
17,6% + comisión de la AFP.
Rango aproximado según comisión AFP vigente
Utilizando las comisiones vigentes a septiembre de 2026, un trabajador con contrato indefinido y cotización de salud del 7% tendría descuentos previsionales básicos cercanos a:
- 18,06% si está en AFP Uno.
- 18,18% si está en AFP Modelo.
- 18,76% si está en AFP PlanVital.
- 18,87% si está en AFP Habitat.
- 19,04% si está en AFP Capital.
- 19,04% si está en AFP Cuprum.
- 19,05% si está en AFP Provida.
Esto no considera impuesto a la renta, plan de salud superior al 7%, créditos u otros descuentos.
Ejemplo completo con sueldo imponible de $1.000.000
Contrato indefinido, Fonasa y AFP Uno
Supongamos:
- Remuneración imponible: $1.000.000.
- AFP Uno: comisión 0,46%.
- Fonasa: 7%.
- Contrato indefinido.
| Descuento | Porcentaje | Monto |
|---|---|---|
| Ahorro AFP | 10% | $100.000 |
| Comisión AFP | 0,46% | $4.600 |
| Salud | 7% | $70.000 |
| Seguro de Cesantía | 0,6% | $6.000 |
| Total previsional descontado | 18,06% | $180.600 |
Después de estos descuentos quedarían $819.400.
Sin embargo, esto no significa necesariamente que $819.400 sea el sueldo líquido definitivo, ya que aún podrían existir impuesto único, Isapre adicional u otros descuentos.
Ejemplo con AFP Provida
Misma remuneración y contrato
Utilizando:
- Sueldo imponible: $1.000.000.
- AFP Provida: 1,45%.
- Salud: 7%.
- Cesantía trabajador: 0,6%.
Los descuentos previsionales básicos serían:
- AFP 10%: $100.000.
- Comisión: $14.500.
- Salud: $70.000.
- Cesantía: $6.000.
Total: $190.500.
Saldo antes de otros descuentos: $809.500.
Ejemplo con sueldo imponible de $800.000
Contrato indefinido, Fonasa y AFP Uno
- AFP 10%: $80.000.
- Comisión 0,46%: $3.680.
- Salud 7%: $56.000.
- Seguro de Cesantía 0,6%: $4.800.
Total de cotizaciones descontadas al trabajador: $144.480.
El monto restante antes de otros descuentos sería aproximadamente $655.520.
Ejemplo con sueldo imponible de $1.500.000
Contrato indefinido, Fonasa y AFP Uno
- AFP 10%: $150.000.
- Comisión AFP 0,46%: $6.900.
- Salud 7%: $105.000.
- Seguro de Cesantía 0,6%: $9.000.
Total previsional descontado: $270.900.
Antes de impuesto y otros descuentos quedarían aproximadamente $1.229.100.
Qué cambia si el contrato es a plazo fijo
El trabajador no paga el 0,6% de cesantía
Para un contrato a plazo fijo cubierto por el Seguro de Cesantía, el empleador financia el 3% correspondiente.
Por lo tanto, un trabajador con AFP Uno y Fonasa tendría como descuentos previsionales básicos:
- 10% AFP.
- 0,46% comisión.
- 7% salud.
Total aproximado: 17,46%.
El porcentaje cambiará según la AFP y el sistema de salud.
El aporte del empleador desde agosto de 2026
La reforma previsional aumentó la cotización patronal
Desde las remuneraciones de agosto de 2026, el empleador debe declarar y pagar una cotización previsional equivalente al 3,5% de la remuneración imponible del trabajador afiliado al sistema.
La información oficial puede revisarse en la Superintendencia de Pensiones.
Cómo se distribuye el 3,5%
| Destino | Porcentaje desde agosto de 2026 |
|---|---|
| Cuenta individual AFP | 0,1% |
| Cotización con Rentabilidad Protegida | 0,9% |
| Seguro Social Previsional, incluyendo componentes destinados al SIS y compensación por expectativa de vida | 2,5% |
| Total | 3,5% |
No se descuenta del sueldo del trabajador
Este 3,5% es de cargo del empleador.
No corresponde restarlo nuevamente al sueldo líquido del trabajador.
No sumes otra vez el SIS
Desde agosto de 2026 la estructura cambió y el componente destinado a financiar el Seguro de Invalidez y Sobrevivencia se encuentra incluido dentro de la distribución del aporte patronal de 3,5%.
Por eso no corresponde tomar el 3,5% y agregar nuevamente como si fuera un aporte separado la tasa del SIS que se utilizaba en los períodos anteriores.
Cómo cambió el aporte durante 2026
Antes de agosto
La implementación de la reforma es gradual.
Hasta julio de 2026 existía una cotización adicional de cargo del empleador de 1%, además del financiamiento del Seguro de Invalidez y Sobrevivencia conforme a la tasa vigente del período.
La tasa del SIS cambió durante el año 2026.
Por eso, si estás revisando una liquidación o planilla de meses anteriores, debes utilizar las tasas que efectivamente regían en ese período y no aplicar retrospectivamente la estructura de agosto.
Desde agosto de 2026
La cotización previsional de cargo del empleador pasó a 3,5% con la distribución antes indicada.
La reforma seguirá aumentando gradualmente el aporte empresarial durante los próximos años conforme al calendario establecido por la Ley N.º 21.735.
Ejemplo del aporte previsional del empleador
Sueldo imponible de $1.000.000
Desde agosto de 2026:
3,5% de $1.000.000 = $35.000.
Distribución:
- 0,1% a la cuenta individual: $1.000.
- 0,9% Cotización con Rentabilidad Protegida: $9.000.
- 2,5% Seguro Social Previsional: $25.000.
Estos $35.000 no reducen el sueldo pactado del trabajador.
Aporte patronal al Seguro de Cesantía
Contrato indefinido
El empleador aporta actualmente 2,4% de la renta imponible:
- 1,6% a la Cuenta Individual.
- 0,8% al Fondo de Cesantía Solidario.
Plazo fijo u obra
El empleador aporta 3%:
- 2,8% a la Cuenta Individual.
- 0,2% al Fondo de Cesantía Solidario.
Es adicional al aporte previsional de la reforma
La cotización del Seguro de Cesantía no está incluida dentro del 3,5% previsional patronal.
Seguro contra accidentes del trabajo
Lo paga el empleador
El Seguro Social contra Riesgos de Accidentes del Trabajo y Enfermedades Profesionales es financiado por el empleador.
El Instituto de Seguridad Laboral informa actualmente una tasa básica operativa de 0,93%, compuesta por:
- 0,90% asociado al seguro de la Ley N.º 16.744.
- 0,03% destinado al Seguro SANNA.
Además puede existir una cotización adicional diferenciada en función del riesgo y siniestralidad de la actividad.
Puedes consultar las tasas actuales en Cotizaciones del Instituto de Seguridad Laboral.
La tasa adicional no es igual para todas las empresas
Puede depender de:
- Actividad económica.
- Riesgo presunto.
- Siniestralidad efectiva.
- Evaluación que corresponda al empleador.
Por eso no se puede afirmar que todas las empresas pagan exactamente el mismo porcentaje por accidentes del trabajo.
Ejemplo del costo adicional mínimo del empleador
Contrato indefinido
Tomemos como ejemplo una renta imponible de $1.000.000 y supongamos que la empresa no tiene una tasa adicional por riesgos superior a la base considerada.
Desde agosto de 2026:
- Aporte previsional patronal 3,5%: $35.000.
- Seguro de Cesantía empleador 2,4%: $24.000.
- Seguro de accidentes y SANNA 0,93%: $9.300.
Total ilustrativo mínimo adicional: $68.300.
Esto equivale al 6,83% de la remuneración imponible.
El costo puede ser superior si la empresa tiene una tasa adicional por riesgos laborales u otras obligaciones aplicables.
Contrato a plazo fijo
Con el mismo sueldo:
- Aporte previsional patronal: $35.000.
- Seguro de Cesantía: $30.000.
- Seguro de accidentes y SANNA básico: $9.300.
Total ilustrativo: $74.300, antes de tasas adicionales por riesgo.
Qué es la remuneración imponible
Es la base sobre la que se calculan las cotizaciones
No siempre coincide exactamente con la cifra total de haberes que aparece en una liquidación.
La remuneración imponible está formada por los conceptos que legalmente se consideran remuneración afecta a cotizaciones.
Ejemplos habituales de conceptos imponibles
Dependiendo de las condiciones del contrato pueden incluir:
- Sueldo base.
- Horas extraordinarias.
- Comisiones.
- Bonos remuneracionales.
- Gratificaciones.
Existen conceptos que pueden no ser imponibles
Determinadas asignaciones destinadas a compensar gastos del trabajador pueden tener tratamiento no remuneracional cuando cumplen los requisitos legales.
Entre los ejemplos tradicionalmente contemplados por la legislación se encuentran determinadas asignaciones de movilización, colación o viáticos razonables.
Sin embargo, no basta con cambiarle el nombre a una parte del sueldo para convertirla en “no imponible”.
Si un pago constituye en realidad remuneración por los servicios prestados, puede estar afecto a cotizaciones aunque la empresa utilice otra denominación.
Sueldo bruto, imponible y líquido
Sueldo bruto
Es una expresión utilizada para referirse al total antes de determinados descuentos, aunque la composición exacta puede variar según cómo se presente una oferta laboral.
Sueldo imponible
Es la base utilizada para calcular las cotizaciones previsionales.
Sueldo líquido
Es el monto que finalmente recibe el trabajador después de aplicar:
- Cotizaciones.
- Impuestos cuando correspondan.
- Otros descuentos legales o autorizados.
Pregunta siempre cómo se expresa una oferta
Si una empresa ofrece “$1.000.000 mensuales”, pregunta si se refiere a:
- Bruto.
- Imponible.
- Líquido.
La diferencia puede ser importante.
Topes imponibles vigentes en 2026
AFP, salud y accidentes del trabajo
Desde las remuneraciones de febrero de 2026, la Superintendencia de Pensiones fijó el tope imponible mensual en 90,0 UF para:
- Sistema AFP.
- Salud.
- Seguro de accidentes del trabajo.
Seguro de Cesantía
El tope imponible mensual correspondiente al Seguro de Cesantía para 2026 es de 135,2 UF desde las remuneraciones de febrero.
Por qué no se entrega un equivalente fijo en pesos
La UF cambia diariamente.
Por eso el equivalente en pesos dependerá del valor aplicable al período correspondiente.
Enero de 2026 tuvo un tope diferente
Para las remuneraciones de enero de 2026 se utilizaron topes provisionales distintos:
- 89,9 UF para pensiones, salud y accidentes.
- 135,1 UF para Seguro de Cesantía.
Desde febrero rigen los topes definitivos de 90,0 y 135,2 UF informados para 2026.
Cómo funciona el tope imponible
No significa que el sueldo tenga un máximo
Una persona puede ganar más que el tope.
Lo que se limita es la base sobre la que se calculan determinadas cotizaciones.
Ejemplo conceptual
Si una persona recibe una remuneración imponible en pesos cuyo equivalente supera 90 UF, las cotizaciones de AFP y salud se calcularán solamente hasta el límite vigente correspondiente.
Para Seguro de Cesantía se utiliza un tope distinto y superior, de 135,2 UF para 2026.
El valor en pesos cambia cada mes
Por esa razón las liquidaciones de trabajadores con rentas altas pueden presentar pequeñas variaciones incluso cuando el sueldo pactado permanece igual.
Plazo para pagar las cotizaciones
Obligación del empleador
El empleador debe descontar las cotizaciones que corresponden al trabajador y posteriormente declararlas y pagarlas a las instituciones previsionales.
Como regla general, las cotizaciones deben pagarse dentro de los primeros días del mes siguiente a aquel en que se devengó la remuneración.
Pago electrónico
Las instituciones previsionales contemplan actualmente una extensión hasta el día 13 cuando el pago se efectúa electrónicamente, conforme a las reglas aplicables.
Las fechas concretas pueden depender de días inhábiles y del tipo de cotización.
Para evitar errores, el empleador debe comprobar los calendarios vigentes en el período de pago.
Previred
Para qué se utiliza
Previred es una plataforma ampliamente utilizada por empleadores para declarar y pagar cotizaciones previsionales.
Permite gestionar pagos destinados a:
- AFP.
- Salud.
- AFC.
- Seguros y organismos previsionales relacionados.
El trabajador no debería depender solamente del comprobante del empleador
Lo más recomendable es verificar posteriormente las cotizaciones directamente en las instituciones donde deben quedar registradas.
Cómo revisar si la AFP fue pagada
Consulta la cartola
Ingresa al sitio o aplicación oficial de tu AFP.
Revisa:
- Mes de remuneración.
- Renta imponible.
- Monto cotizado.
- Empleador.
No confundas el mes de pago con el mes de remuneración
Una remuneración de agosto normalmente genera una cotización que se paga durante septiembre.
Por eso revisa el período remuneracional correcto.
Cómo revisar las cotizaciones de cesantía
AFC Chile
Puedes consultar tu historial en Mis cotizaciones de AFC Chile.
La plataforma permite identificar:
- Cotizaciones pagadas.
- Cotizaciones no pagadas.
- Pagos pendientes de revisión.
- Saldo de la cuenta.
Cómo revisar la cotización de salud
Fonasa
Si cotizas en Fonasa puedes utilizar sus servicios digitales para revisar antecedentes de afiliación y cotizaciones cuando estén disponibles para tu situación.
Isapre
Si perteneces a una Isapre, revisa directamente:
- Cotización legal.
- Precio del plan.
- Posibles diferencias.
- Estado de pagos.
Problemas con la institución de salud
Para orientación y reclamos dentro de sus competencias puedes consultar a la Superintendencia de Salud.
Qué hacer si las cotizaciones no aparecen pagadas
Comprueba primero el período
Existe una diferencia entre:
- Cotización del mes trabajado.
- Fecha en que legalmente debe pagarse.
No asumas que existe deuda si todavía no ha vencido el plazo de pago.
Si el plazo ya venció
Guarda:
- Liquidaciones.
- Contrato.
- Cartolas previsionales.
- Comunicaciones con la empresa.
Después solicita regularización y, si el problema continúa, puedes recurrir a la Dirección del Trabajo.
Qué pasa si la liquidación muestra el descuento pero la AFP no lo recibió
El descuento no equivale al pago
Una liquidación puede indicar:
“AFP: $110.000”.
Eso demuestra que la empresa declaró o calculó un descuento en la remuneración, pero el trabajador debe comprobar que el dinero llegó efectivamente a su cuenta previsional.
Es una situación especialmente importante
El empleador tiene la obligación de enterar las cotizaciones.
Si descuenta dinero y no lo paga a las instituciones correspondientes, se genera una deuda previsional que debe regularizarse.
Cotizaciones y despido
Revisa los pagos antes de firmar el finiquito
Si termina tu contrato, descarga cartolas actualizadas de:
- AFP.
- Salud.
- AFC.
Cotizaciones impagas pueden tener consecuencias especiales
La legislación contempla reglas sobre nulidad del despido cuando un empleador termina una relación laboral manteniendo cotizaciones previsionales impagas y se cumplen los requisitos establecidos.
Si detectas deuda previsional al momento de un despido, solicita orientación rápidamente en la Dirección del Trabajo o mediante asesoría laboral.
El empleador puede descontar su aporte del sueldo
No
Los porcentajes legalmente definidos como de cargo del empleador no deben trasladarse al trabajador como si fueran parte de sus cotizaciones personales.
Por ejemplo, desde agosto de 2026 el aporte previsional patronal de 3,5% corresponde a la empresa.
También son de cargo del empleador, según corresponda:
- Parte patronal del Seguro de Cesantía.
- Seguro de accidentes del trabajo.
- Seguro SANNA.
Por qué el costo del trabajador para la empresa es mayor que el sueldo bruto
Existen aportes patronales
Además de la remuneración acordada, el empleador debe financiar obligaciones de seguridad social.
Por esta razón, si una persona tiene $1.000.000 de remuneración imponible, el costo directo para la empresa puede superar esa cifra incluso antes de considerar otros beneficios.
No significa que ese dinero sea “descontado” al trabajador
Es importante distinguir entre:
- Descuento de la remuneración.
- Costo adicional del empleador.
Son conceptos diferentes.
Trabajadores a honorarios
El sistema funciona de manera diferente
Las personas que emiten boletas de honorarios y se encuentran obligadas a cotizar realizan principalmente el pago mediante la Operación Renta.
Para conocer las reglas actualizadas puedes revisar Cotizaciones Previsionales de la Operación Renta 2026 del SII.
Renta imponible anual
En términos generales, la renta imponible anual corresponde al 80% del total de los honorarios brutos anuales afectos al sistema.
Existen topes, excepciones y condiciones particulares.
Ejemplo conceptual
Si una persona obtuvo $10.000.000 brutos en honorarios durante el año:
80% de $10.000.000 = $8.000.000 de renta imponible anual, antes de considerar las opciones de cobertura y demás reglas aplicables.
Retención de boletas de honorarios en 2026
La tasa es 15,25%
Desde el 1 de enero de 2026, la retención de las boletas de honorarios es de 15,25%.
El Servicio de Impuestos Internos mantiene la información oficial en sii.cl.
Ejemplo
Por una boleta de $100.000 brutos:
- Retención 15,25%: $15.250.
- Monto restante: $84.750.
La retención no es lo mismo que la cotización previsional
Este punto es fundamental.
No significa que:
“el trabajador independiente cotiza 15,25% en la AFP”.
La retención sirve para obligaciones tributarias y para financiar las cotizaciones determinadas posteriormente mediante la Operación Renta según las reglas aplicables.
Cobertura total y cobertura parcial para honorarios
Operación Renta 2026
Para quienes estaban obligados a cotizar por las rentas obtenidas durante 2025, la Operación Renta 2026 contempló las opciones de cobertura total y cobertura parcial.
Cobertura total
Las cotizaciones correspondientes se calculan sobre el 100% de la renta imponible anual determinada conforme al sistema.
Recuerda que esa renta imponible ya corresponde, en términos generales, al 80% de los honorarios brutos.
Cobertura parcial
En la Operación Renta 2026, la cobertura parcial calcula salud y pensión sobre un porcentaje reducido de la renta imponible.
El SII informó que durante este proceso el cálculo parcial corresponde al 80% de la renta imponible.
Como la renta imponible general corresponde a su vez al 80% de los honorarios brutos, no debes confundir ambas etapas del cálculo.
La opción parcial desaparecerá gradualmente
El sistema continuará aumentando la cobertura hasta que deje de existir la alternativa parcial conforme al calendario establecido por la legislación.
Quiénes deben cotizar por honorarios
No todas las personas se encuentran en la misma situación
La obligatoriedad depende de:
- Monto anual de honorarios.
- Edad.
- Situación previsional.
- Existencia de pensión.
- Cotizaciones simultáneas como trabajador dependiente.
- Otros requisitos legales.
Umbral utilizado en Operación Renta 2026
ChileAtiende informa que quienes durante 2025 emitieron boletas por un monto bruto igual o superior a cinco ingresos mínimos mensuales quedaron, en términos generales, sujetos a la obligación, salvo que se encontraran dentro de alguna excepción.
Esto se relaciona con que la renta imponible anual equivale al 80% de los honorarios brutos.
Existen personas exentas
Entre las excepciones pueden encontrarse determinados pensionados, personas afiliadas a regímenes previsionales específicos, quienes cumplen determinados requisitos de edad y quienes se encuentran bajo los umbrales legales.
Consulta siempre tu situación particular en el SII.
Cobertura obtenida por los trabajadores independientes
Seguridad social
Las cotizaciones efectuadas mediante Operación Renta permiten obtener protección en distintas materias.
Según corresponda, pueden incluir:
- Pensiones.
- Salud.
- Seguro de Invalidez y Sobrevivencia.
- Accidentes del trabajo.
- Enfermedades profesionales.
- Seguro SANNA.
Período de cobertura
Las cotizaciones pagadas mediante la Operación Renta 2026 otorgan cobertura en los sistemas correspondientes entre el 1 de julio de 2026 y el 30 de junio de 2027, conforme a las reglas informadas por el SII.
Dependiente y honorarios al mismo tiempo
Es posible tener ambos tipos de ingreso
Una persona puede trabajar con contrato y además emitir boletas de honorarios.
En ese caso la Operación Renta revisa las rentas y cotizaciones existentes para determinar las obligaciones correspondientes.
Los topes siguen siendo relevantes
Cuando una persona ya cotizó como dependiente hasta determinados límites, esas cotizaciones pueden influir en el cálculo anual como independiente.
No conviene realizar manualmente una estimación definitiva sin revisar la propuesta del SII.
Trabajadores extranjeros
Un contrato en Chile genera obligaciones previsionales
Como regla general, una persona extranjera contratada bajo el Código del Trabajo tiene derechos y obligaciones de seguridad social equivalentes a los de otros trabajadores, salvo situaciones especiales previstas por la legislación.
Seguro de Cesantía
AFC Chile informa que los trabajadores extranjeros con contrato regido por el Código del Trabajo se encuentran cubiertos en las mismas condiciones generales del sistema.
NIC
Mientras determinados trabajadores extranjeros obtienen su RUT definitivo, AFC puede utilizar un Número Identificatorio para Cotizar, NIC, para registrar las cotizaciones del Seguro de Cesantía.
Posteriormente debe regularizarse la información cuando se obtiene el RUN definitivo.
Existen situaciones previsionales especiales
Algunos profesionales o técnicos extranjeros pueden encontrarse bajo regímenes particulares de exención previsional cuando cumplen requisitos legales específicos.
No debe asumirse que toda persona extranjera está automáticamente exenta.
Trabajadores de casa particular
Tienen reglas específicas
Además de las cotizaciones generales aplicables, quienes trabajan en casa particular cuentan con un régimen especial en determinadas materias.
Seguro de Cesantía
AFC informa que el empleador paga:
- 2,2% a la Cuenta Individual de Cesantía.
- 0,8% al Fondo de Cesantía Solidario.
El trabajador no aporta el 0,6% que corresponde a los contratos indefinidos comunes.
Indemnización a todo evento
El empleador debe efectuar además el aporte especial de 1,11% destinado a la cuenta de indemnización a todo evento administrada por la AFP.
Reforma previsional
La cotización adicional de cargo del empleador incorporada por la reforma previsional también alcanza a los empleadores de trabajadores de casa particular afiliados al sistema de capitalización individual, conforme a la información de la Superintendencia de Pensiones.
Licencias médicas y cotizaciones
El cálculo cambia durante una licencia
Cuando una persona tiene licencia médica, parte de las cotizaciones asociadas al período puede ser pagada por la entidad que financia el subsidio y otras obligaciones siguen correspondiendo al empleador.
Nueva cotización patronal
La Superintendencia de Pensiones ha establecido reglas específicas para el aporte de 0,1%, la Cotización con Rentabilidad Protegida y los componentes del Seguro Social Previsional durante períodos con licencia.
Por ello, una liquidación con días trabajados y días de licencia no debe calcularse simplemente multiplicando el sueldo mensual completo por todos los porcentajes.
Permiso sin goce de sueldo
Puede afectar la base
Si durante parte del mes no existió remuneración por un permiso sin goce, las cotizaciones asociadas a remuneración pueden calcularse solo sobre el período efectivamente remunerado, según la regla que corresponda a cada sistema.
Los movimientos deben informarse
El empleador debe registrar correctamente situaciones como:
- Ingreso.
- Retiro.
- Licencia médica.
- Ausencia.
- Permiso sin goce.
Esto evita que el sistema interprete un período incompleto como una deuda.
Horas extraordinarias y cotizaciones
Son remuneración
El pago de horas extraordinarias se incorpora normalmente a la remuneración imponible.
Por eso puede aumentar:
- Cotización AFP.
- Salud.
- Cesantía.
- Otros aportes calculados sobre remuneración imponible.
Ejemplo
Si un trabajador tiene sueldo imponible habitual de $900.000 y durante un mes recibe $100.000 imponibles por horas extraordinarias, la base de ese período podría alcanzar $1.000.000, siempre dentro de los topes legales.
Bonos y cotizaciones
No todos tienen el mismo tratamiento
Si un bono tiene naturaleza remuneracional, normalmente integra la base imponible.
Ejemplos habituales:
- Bono de producción.
- Bono de cumplimiento.
- Incentivos asociados al trabajo.
El nombre no determina por sí solo su tratamiento
Llamar “asignación” a un pago no lo convierte automáticamente en no imponible.
Debe revisarse su verdadera naturaleza.
Comisiones por ventas
Generalmente son imponibles
Las comisiones que recibe un trabajador por las ventas o gestiones realizadas forman parte normalmente de su remuneración.
Esto significa que las cotizaciones aumentan cuando aumenta la comisión imponible del mes.
Gratificación
También puede formar parte de la base imponible
La gratificación legal o contractual pagada como remuneración está afecta a las cotizaciones correspondientes dentro de los límites aplicables.
Por esta razón, no debes realizar cálculos previsionales utilizando únicamente el sueldo base cuando la liquidación contiene otros haberes imponibles.
Asignación de colación y movilización
Pueden tener tratamiento no imponible
Estas asignaciones pueden no constituir remuneración cuando corresponden efectivamente a una compensación de gastos y cumplen las condiciones legales.
No pueden utilizarse artificialmente para ocultar sueldo
Una empresa no debería convertir una parte desproporcionada de la remuneración en supuestas asignaciones simplemente para reducir cotizaciones.
Si tienes dudas sobre la estructura de tu liquidación, consulta a la Dirección del Trabajo.
APV
Es ahorro adicional
El Ahorro Previsional Voluntario permite aumentar el ahorro destinado a pensiones y puede contar con beneficios tributarios bajo determinados regímenes.
No es una cotización obligatoria estándar
Una persona puede decidir utilizar APV además de sus cotizaciones obligatorias.
No debe confundirse con el 10% obligatorio.
Cuenta 2
Tampoco es una cotización obligatoria
La Cuenta de Ahorro Voluntario, conocida habitualmente como Cuenta 2, permite mantener ahorro adicional administrado por una AFP bajo sus propias reglas.
No forma parte del descuento previsional obligatorio básico de una remuneración.
Cotización por trabajo pesado
Existe para actividades calificadas
Cuando una labor es calificada oficialmente como trabajo pesado, pueden existir cotizaciones adicionales destinadas a permitir una rebaja de la edad legal para pensionarse bajo las condiciones establecidas.
La tasa puede involucrar aportes del trabajador y del empleador.
No corresponde aplicarla a cualquier trabajo físicamente exigente: debe existir la calificación previsional correspondiente.
Qué parte del sueldo realmente llega a la cuenta de AFP
El 10% obligatorio sí se capitaliza en la cuenta individual
La comisión de la AFP no se agrega al saldo como ahorro.
Por ejemplo, con remuneración imponible de $1.000.000 y una AFP que cobra 1%:
- $100.000 corresponden al ahorro individual obligatorio.
- $10.000 corresponden a la comisión.
No se depositan $110.000 como ahorro previsional.
Aporte patronal de 0,1%
Desde agosto de 2026, además se deposita en la cuenta individual el 0,1% financiado por el empleador.
En una renta de $1.000.000 ese aporte sería $1.000 adicionales.
Cotización con Rentabilidad Protegida
Comenzó en agosto de 2026
Una parte equivalente al 0,9% de la remuneración imponible del trabajador se destina actualmente a la denominada Cotización con Rentabilidad Protegida.
Es un mecanismo incorporado por la reforma previsional y financiado por el empleador.
No es un descuento adicional al trabajador
La empresa debe financiarlo dentro de su aporte patronal.
Su tasa cambiará durante la implementación
La reforma contempla aumentos y modificaciones graduales en los años siguientes.
Por eso una guía de 2026 no debe utilizarse automáticamente para calcular remuneraciones futuras.
Seguro Social Previsional
Nuevo componente del sistema
Desde agosto de 2026, 2,5% de la remuneración imponible financiada por el empleador se destina al Seguro Social Previsional para los componentes establecidos por la reforma.
Entre ellos se consideran:
- Financiamiento del Seguro de Invalidez y Sobrevivencia.
- Compensación por diferencias de expectativa de vida.
No todo el aporte patronal llega como saldo AFP
Este es otro punto importante.
Que el empleador pague 3,5% adicional no significa que los $35.000 de un sueldo de $1.000.000 aparezcan íntegramente dentro de la cuenta de AFP.
Solo la parte destinada directamente a la cuenta individual se refleja de esa forma, mientras el resto financia los mecanismos definidos por la reforma.
Seguro de Invalidez y Sobrevivencia
Para qué sirve
El SIS contribuye a financiar prestaciones cuando una persona afiliada sufre una invalidez en los términos establecidos o fallece y deja beneficiarios de pensión de sobrevivencia.
Durante 2026 cambió su forma de financiamiento
La tasa del SIS vigente desde abril de 2026 fue de 1,62% para los empleadores antes de la entrada de la nueva estructura de agosto.
Desde agosto, el financiamiento se integra dentro de la distribución del Seguro Social Previsional de cargo del empleador.
Por eso es fundamental utilizar el mes exacto al revisar planillas antiguas.
Por qué una liquidación de enero puede ser distinta de una de septiembre de 2026
Cambiaron tasas y topes
Durante 2026 se produjeron modificaciones relevantes:
- Actualización anual de topes imponibles.
- Cambio de tasa del Seguro de Invalidez y Sobrevivencia.
- Aumento del aporte previsional del empleador desde agosto.
Una liquidación o planilla previsional de enero no debe recalcularse utilizando automáticamente los porcentajes vigentes en septiembre.
Cómo leer una liquidación de sueldo
Haberes imponibles
Busca el subtotal que reúne las remuneraciones afectas a cotizaciones.
Haberes no imponibles
Identifica las asignaciones que la liquidación clasifica fuera de la base.
Descuentos previsionales
Normalmente encontrarás conceptos como:
- AFP.
- Salud.
- AFC.
Otros descuentos
Pueden aparecer:
- Impuesto.
- Anticipos.
- Créditos.
- Cuotas sindicales.
- Otros descuentos autorizados.
Líquido
Es el saldo final después de aplicar todos los conceptos.
Cómo detectar un cálculo extraño
Compara porcentajes
Si estás en Fonasa y la liquidación muestra un descuento de salud muy distinto al 7%, comprueba por qué.
Comprueba la comisión AFP
Una tasa antigua puede generar diferencias.
Revisa el tipo de contrato
Si tienes plazo fijo y te descuentan 0,6% de AFC, revisa la situación porque ese aporte corresponde normalmente al empleador en ese tipo de contrato.
Revisa la base imponible
Si recibiste bonos u horas extra, el porcentaje podría estar correcto pero haberse aplicado a una base mayor que el sueldo base.
Qué hacer si existe una diferencia
Solicita el detalle a remuneraciones
Pide que expliquen:
- Base utilizada.
- Porcentaje.
- Institución.
- Período.
Comprueba en fuentes oficiales
Utiliza:
- Superintendencia de Pensiones.
- Superintendencia de Salud.
- AFC Chile.
- Dirección del Trabajo.
Si no se corrige
Puedes solicitar orientación o efectuar una denuncia en la Dirección del Trabajo cuando corresponda.
Alternativas y recursos útiles
Superintendencia de Pensiones
Consulta spensiones.cl para revisar:
- Cotizaciones AFP.
- Comisiones.
- Topes imponibles.
- Reforma previsional.
- Seguro de Invalidez y Sobrevivencia.
- Aportes del empleador.
Comisiones AFP
Las tasas actuales pueden revisarse en la sección oficial del Sistema de AFP.
Aporte patronal de la reforma
La distribución y gradualidad se encuentra explicada en Cotización de cargo del empleador.
Superintendencia de Salud
Consulta Superintendencia de Salud para materias relacionadas con:
- Fonasa.
- Isapres.
- Cotización legal.
- Problemas de afiliación.
AFC Chile
Utiliza AFC Chile para:
- Consultar cotizaciones.
- Revisar saldo.
- Conocer tasas.
- Gestionar beneficios de cesantía.
Instituto de Seguridad Laboral
Consulta ISL para información sobre el Seguro de Accidentes del Trabajo y Enfermedades Profesionales cuando corresponda.
Servicio de Impuestos Internos
Las personas a honorarios pueden revisar Cotizaciones previsionales de Operación Renta 2026.
Dirección del Trabajo
Consulta Dirección del Trabajo cuando necesites orientación sobre:
- Liquidaciones.
- Remuneraciones.
- Cotizaciones impagas.
- Descuentos.
- Incumplimientos del empleador.
Cuándo conviene utilizar cada alternativa
| Situación | Institución recomendada |
|---|---|
| Quieres saber cuánto cobra tu AFP | Superintendencia de Pensiones |
| Quieres revisar tu ahorro previsional | Tu AFP |
| Tienes dudas por el 7% de salud | Fonasa, Isapre o Superintendencia de Salud |
| Quieres revisar Seguro de Cesantía | AFC Chile |
| Tienes dudas por accidentes del trabajo | Mutualidad, ISL o SUSESO según el caso |
| Emites boletas de honorarios | SII y Operación Renta |
| Tu empleador no pagó las cotizaciones | Dirección del Trabajo y organismos previsionales correspondientes |
Preguntas frecuentes
¿Cuánto se descuenta de cotizaciones en Chile?
Depende de la AFP, salud y tipo de contrato. Para un trabajador con contrato indefinido, Fonasa y AFP, los descuentos previsionales básicos corresponden aproximadamente a 17,6% más la comisión de la AFP.
¿Por qué 17,6%?
Corresponde a:
- 10% AFP.
- 7% salud.
- 0,6% Seguro de Cesantía.
Después debes agregar la comisión AFP.
¿La comisión AFP está incluida en el 10%?
No. Se cobra adicionalmente.
¿Cuánto es el AFP obligatorio?
El ahorro obligatorio corresponde al 10% de la remuneración imponible, dentro del tope legal.
¿Cuánto cobra AFP Uno?
A septiembre de 2026, la comisión informada por la Superintendencia de Pensiones es de 0,46%.
¿Cuánto cobra AFP Modelo?
Actualmente la comisión informada es de 0,58%.
¿Cuánto cobra AFP Habitat?
Actualmente la comisión informada es de 1,27%.
¿Cuánto cobra AFP PlanVital?
Actualmente la comisión informada es de 1,16%.
¿Cuánto cobra AFP Capital?
Actualmente la comisión informada es de 1,44%.
¿Cuánto cobra AFP Cuprum?
Actualmente la comisión informada es de 1,44%.
¿Cuánto cobra AFP Provida?
Actualmente la comisión informada es de 1,45%.
¿Las comisiones pueden cambiar?
Sí. Antes de calcular una remuneración futura debes revisar la información vigente de la Superintendencia de Pensiones.
¿Cuánto se descuenta para Fonasa?
La cotización legal es de 7% de la remuneración imponible, dentro del tope legal.
¿En Isapre también es 7%?
El 7% corresponde a la cotización legal. Si el precio pactado del plan es superior, pueden existir cantidades adicionales a cargo del afiliado.
¿Cuánto paga el trabajador por Seguro de Cesantía?
Con contrato indefinido paga 0,6% de la remuneración imponible dentro del tope aplicable.
¿Cuánto paga con contrato a plazo fijo?
El trabajador no paga directamente la cotización del Seguro de Cesantía. El empleador financia el 3% correspondiente.
¿Cuánto paga el empleador por Seguro de Cesantía en un indefinido?
2,4% de la remuneración imponible: 1,6% a la Cuenta Individual y 0,8% al Fondo de Cesantía Solidario.
¿Cuánto paga en un plazo fijo?
3%: 2,8% a la Cuenta Individual y 0,2% al Fondo de Cesantía Solidario.
¿Qué cotización nueva paga el empleador en 2026?
Desde las remuneraciones de agosto de 2026 el aporte previsional patronal es de 3,5%.
¿Ese 3,5% me lo descuentan?
No. Es de cargo del empleador.
¿Dónde va el 3,5%?
Actualmente se distribuye en:
- 0,1% cuenta individual AFP.
- 0,9% Cotización con Rentabilidad Protegida.
- 2,5% Seguro Social Previsional.
¿Todo el 3,5% llega a mi AFP?
No. Solo una parte se deposita directamente en la cuenta individual. El resto se destina a los mecanismos establecidos por la reforma.
¿Debo sumar el SIS al 3,5%?
Desde agosto de 2026 no corresponde calcularlo como un aporte patronal independiente adicional de la misma manera que en meses anteriores, porque el financiamiento del SIS se integra en la nueva estructura del Seguro Social Previsional.
¿Cuánto aporta mi empleador a mi cuenta individual?
Desde agosto de 2026 aporta directamente 0,1% de la remuneración imponible a la cuenta individual, además del 10% que continúa siendo financiado por el trabajador.
¿Esto irá aumentando?
Sí. La reforma contempla una implementación gradual de la cotización de cargo del empleador durante los próximos años.
¿Cuánto paga el empleador por accidentes laborales?
Existe una tasa base y puede agregarse una tasa adicional diferenciada dependiendo del riesgo y siniestralidad de la empresa.
¿Cuál es la tasa base actual?
El ISL informa actualmente una tasa operativa de 0,93%, considerando 0,90% de la Ley 16.744 y 0,03% del Seguro SANNA, antes de cotizaciones adicionales que puedan corresponder.
¿Me pueden descontar esa tasa?
En un trabajador dependiente, este seguro es de cargo del empleador.
¿Qué es el sueldo imponible?
Es la parte de la remuneración sobre la cual se calculan las cotizaciones previsionales.
¿Es igual al sueldo líquido?
No.
¿Es igual al sueldo base?
No necesariamente. Pueden existir otros haberes imponibles además del sueldo base.
¿Las horas extra son imponibles?
Normalmente sí, porque forman parte de la remuneración.
¿Las comisiones de venta son imponibles?
Generalmente sí.
¿Los bonos son imponibles?
Depende de su naturaleza. Los bonos remuneracionales normalmente forman parte de la base imponible.
¿La gratificación es imponible?
En general, la gratificación remuneracional se encuentra afecta a cotizaciones.
¿La colación es imponible?
Una asignación real y razonable destinada a compensar gastos de alimentación puede tener tratamiento no remuneracional. Deben revisarse las circunstancias específicas.
¿La movilización es imponible?
Puede tener tratamiento no imponible cuando cumple su finalidad de compensación de gastos y las condiciones legales correspondientes.
¿Qué pasa si mi empresa llama “bono no imponible” a una parte del sueldo?
El nombre utilizado no determina por sí solo su naturaleza. Si el pago es en realidad remuneración por el trabajo, podría corresponder cotizar.
¿Cuál es el tope imponible AFP en 2026?
Desde las remuneraciones de febrero de 2026 es de 90,0 UF.
¿El tope de salud es el mismo?
Sí. Para salud también es de 90,0 UF desde febrero de 2026.
¿Cuál es el tope del Seguro de Cesantía?
Para 2026 es de 135,2 UF desde las remuneraciones de febrero.
¿Por qué el tope está en UF?
Porque la legislación utiliza esa unidad reajustable. Su equivalente en pesos cambia.
¿Si gano más del tope cotizo por todo mi sueldo?
No para las cotizaciones sujetas a ese máximo. Se utiliza la base hasta el límite correspondiente.
¿Por qué enero de 2026 aparece diferente?
Para enero se utilizaron valores provisionales de 89,9 UF para AFP, salud y accidentes y 135,1 UF para cesantía. Desde febrero rigen los valores definitivos de 90,0 y 135,2 UF.
¿Cuándo paga las cotizaciones el empleador?
Generalmente durante el mes siguiente al pago o devengo de la remuneración, dentro de los plazos legales correspondientes.
¿Puede pagar hasta el día 13?
Los sistemas previsionales contemplan actualmente una extensión hasta el día 13 cuando el pago se efectúa electrónicamente, según las reglas de la cotización correspondiente.
¿Qué es Previred?
Es una plataforma utilizada para declarar y pagar cotizaciones previsionales a distintas instituciones.
¿Cómo sé si mi empleador pagó?
Revisa las cartolas oficiales de AFP, salud y AFC.
¿La liquidación demuestra que pagaron?
No necesariamente. Demuestra el cálculo o descuento efectuado, pero debes verificar que la institución haya recibido el dinero.
¿Qué hago si no aparecen mis cotizaciones?
Comprueba primero que haya vencido el plazo de pago. Si existe efectivamente deuda, guarda las liquidaciones y cartolas y solicita regularización. También puedes recurrir a la Dirección del Trabajo.
¿Puedo denunciar cotizaciones impagas?
Sí. La Dirección del Trabajo fiscaliza obligaciones previsionales dentro de sus competencias.
¿Qué pasa si me despiden con cotizaciones impagas?
Pueden existir consecuencias especiales, incluida la eventual aplicación de las normas sobre nulidad del despido cuando se cumplen los requisitos. Conviene solicitar asesoría de inmediato.
¿La deuda desaparece si firmo finiquito?
Las cotizaciones previsionales cuentan con protección legal especial. No debes asumir que una firma elimina automáticamente obligaciones previsionales impagas.
¿Qué es el SIS?
Es el Seguro de Invalidez y Sobrevivencia, destinado a complementar la protección previsional en casos de invalidez o fallecimiento conforme a sus requisitos.
¿Quién paga actualmente el SIS?
En trabajadores dependientes su financiamiento corresponde al empleador. Desde agosto de 2026 forma parte de la nueva distribución del Seguro Social Previsional financiada mediante el aporte patronal.
¿Qué es la Cotización con Rentabilidad Protegida?
Es un mecanismo creado por la reforma previsional que comenzó a recibir cotizaciones de cargo del empleador desde agosto de 2026.
¿Cuánto se destina actualmente?
0,9% de la remuneración imponible.
¿Qué es el Seguro Social Previsional?
Es uno de los componentes creados por la reforma para financiar beneficios previsionales definidos por la nueva legislación.
¿Cuánto se destina en 2026?
Desde agosto se destina 2,5% de cargo del empleador.
¿Qué es el Seguro SANNA?
Es el Seguro para el Acompañamiento de Niños y Niñas que permite, cumpliendo los requisitos, acceder a permisos y subsidios para acompañar a hijos o hijas afectados por determinadas condiciones graves de salud.
¿Quién financia SANNA?
En trabajadores dependientes la cotización de 0,03% es de cargo del empleador.
¿Qué es APV?
Es Ahorro Previsional Voluntario y permite ahorrar adicionalmente para la pensión bajo distintas alternativas y regímenes tributarios.
¿Es obligatorio?
No.
¿Qué es Cuenta 2?
Es una cuenta de ahorro voluntario administrada por una AFP. Tampoco corresponde a una cotización obligatoria normal.
¿Los trabajadores independientes cotizan?
Las personas a honorarios que cumplen las condiciones legales deben cotizar principalmente mediante la Operación Renta.
¿Cuánto es la retención de boleta en 2026?
15,25% del honorario bruto.
¿Ese 15,25% va completo a la AFP?
No.
¿Entonces para qué sirve?
Es una retención tributaria utilizada en el proceso anual, donde se determinan impuestos y cotizaciones conforme a las reglas del SII.
¿Cuánto es la renta imponible de un trabajador a honorarios?
En términos generales corresponde al 80% de sus honorarios brutos anuales afectos al sistema, respetando topes y reglas aplicables.
¿Si gano $10 millones a honorarios cotizo sobre $8 millones?
Como regla conceptual inicial, el 80% equivale a $8 millones, pero el cálculo definitivo debe considerar topes, otras rentas, opción de cobertura y las reglas del proceso anual.
¿Qué es cobertura total?
Es la opción donde las cotizaciones correspondientes se calculan sobre el 100% de la renta imponible anual determinada.
¿Qué es cobertura parcial?
Es una alternativa transitoria que permite calcular determinados componentes de salud y pensión sobre una base reducida. En Operación Renta 2026 esa base parcial fue de 80% de la renta imponible.
¿Cobertura parcial seguirá para siempre?
No. La legislación contempla su eliminación progresiva.
¿Cuánto dura la cobertura de las cotizaciones de Operación Renta 2026?
La cobertura correspondiente se extiende desde el 1 de julio de 2026 hasta el 30 de junio de 2027.
¿Todos los que emiten boleta están obligados a cotizar?
No. Existen montos mínimos y excepciones según edad, pensión, régimen previsional y otras condiciones.
¿Puedo trabajar con contrato y además emitir boleta?
Sí.
¿Cotizo dos veces?
El SII considera las cotizaciones y topes correspondientes para determinar la obligación anual. La situación debe revisarse en la propuesta de renta.
¿Un extranjero debe cotizar?
Como regla general, un extranjero dependiente bajo el Código del Trabajo cotiza igual que un trabajador nacional, salvo excepciones legales específicas.
¿Qué es el NIC de AFC?
Es un número identificatorio utilizado en determinadas situaciones para registrar cotizaciones de trabajadores extranjeros mientras se obtiene el RUT definitivo.
¿Las trabajadoras de casa particular pagan 0,6% de cesantía?
No. El empleador financia el 3% correspondiente al Seguro de Cesantía de este régimen.
¿Qué es el 1,11% de casa particular?
Es un aporte especial de cargo del empleador destinado a la cuenta de indemnización a todo evento administrada por la AFP.
¿El empleador de casa particular también debe pagar el aporte de la reforma?
Sí, cuando corresponde a un trabajador afiliado al sistema de capitalización individual, conforme a las reglas de la reforma previsional.
¿Durante una licencia médica se dejan de pagar todas las cotizaciones?
No. Existen reglas específicas y diferentes responsables de pago según el tipo de cotización y período de licencia.
¿Por qué mi sueldo líquido cambia cuando hago horas extra?
Porque aumentan los haberes imponibles y, por lo tanto, también pueden aumentar los montos de las cotizaciones y eventualmente el impuesto.
¿Por qué dos personas con el mismo sueldo reciben líquidos distintos?
Pueden tener diferentes AFP, planes de salud, tipos de contrato, impuestos u otros descuentos.
¿La AFP más barata siempre es la mejor?
La comisión es solamente uno de los aspectos que pueden evaluarse. La Superintendencia de Pensiones también publica información relacionada con servicio y resultados para ayudar a comparar administradoras.
¿Puedo cambiarme de AFP?
Sí, conforme a las reglas del sistema. Antes de hacerlo revisa comisiones, servicio y demás información oficial disponible.
¿Una menor comisión aumenta mi sueldo líquido?
Todo lo demás constante, una comisión menor reduce el descuento mensual que financia la administración de la AFP.
¿Cambia mi 10% si cambio de AFP?
No. El porcentaje obligatorio de ahorro continúa siendo 10%; lo que puede variar es la comisión.
¿El aporte del empleador aumenta mi líquido?
No directamente, porque no se agrega como dinero pagado al trabajador. Se destina a los componentes previsionales establecidos por la legislación.
¿El empleador puede decir que como paga 3,5% me bajará el sueldo?
El aporte previsional obligatorio es de cargo del empleador y no corresponde tratarlo simplemente como un descuento previsional del trabajador. Cualquier modificación contractual debe ajustarse a la legislación laboral.
¿Dónde puedo calcular mis cotizaciones?
Puedes utilizar información y herramientas de la Superintendencia de Pensiones, tu AFP, AFC y las instituciones correspondientes, verificando siempre las tasas del período exacto.
¿Qué porcentaje debo restar para saber mi líquido?
No existe un porcentaje único. Como referencia, un trabajador con contrato indefinido, Fonasa y AFP descuenta 17,6% más la comisión AFP antes de impuestos y otros conceptos.
¿Si gano $1.000.000 imponible recibiré $1.000.000 líquidos?
No. Deben descontarse las cotizaciones del trabajador y cualquier otro concepto aplicable.
¿Si me ofrecen $1.000.000 líquidos es diferente?
Sí. Una oferta líquida pretende expresar la cantidad final aproximada después de descuentos, aunque conviene aclarar exactamente cómo la empresa realiza ese cálculo.
¿Cuál es la principal recomendación?
No te limites a mirar el líquido. Revisa cada mes la remuneración imponible, los porcentajes descontados y posteriormente verifica que las cotizaciones realmente aparezcan abonadas en AFP, salud y AFC.
Las cotizaciones previsionales en Chile se calculan principalmente sobre la remuneración imponible y no existe un porcentaje único que permita conocer el descuento de todos los trabajadores.
Para una persona dependiente afiliada al sistema de AFP, el principal descuento corresponde al 10% destinado a la cuenta individual. A ello se suma la comisión de la AFP, que durante 2026 varía según la administradora.
La cotización legal de salud corresponde al 7% de la remuneración imponible. En Fonasa ese es el porcentaje obligatorio general, mientras que una persona afiliada a Isapre puede tener que efectuar pagos adicionales cuando el precio pactado de su plan supera esa cantidad.
El Seguro de Cesantía depende del contrato. En un contrato indefinido el trabajador aporta 0,6% y el empleador 2,4%. Para contratos a plazo fijo, por obra o servicio determinado, el 3% es financiado por el empleador.
Por esta razón, una persona con contrato indefinido, Fonasa y AFP tiene descuentos previsionales básicos equivalentes a 17,6% más la comisión de su AFP, antes de considerar impuestos y otros descuentos.
Durante 2026 también comenzó una nueva etapa de la reforma previsional. Desde las remuneraciones de agosto, los empleadores deben financiar una cotización de 3,5% de la remuneración imponible, distribuida en 0,1% para la cuenta individual, 0,9% para la Cotización con Rentabilidad Protegida y 2,5% para el Seguro Social Previsional.
Este 3,5% es de cargo del empleador y no debe restarse del sueldo del trabajador como si fuera una cotización personal adicional.
El empleador también financia su parte del Seguro de Cesantía y el Seguro de Accidentes del Trabajo y Enfermedades Profesionales. La tasa base operativa informada actualmente por el ISL es de 0,93%, considerando la tasa básica de la Ley N.º 16.744 y el aporte SANNA, a lo que pueden agregarse tasas diferenciadas según el riesgo y siniestralidad de la empresa.
Para 2026, desde las remuneraciones de febrero, el tope imponible utilizado para AFP, salud y accidentes del trabajo es de 90,0 UF. Para el Seguro de Cesantía el tope es de 135,2 UF. Como la UF cambia constantemente, su equivalente en pesos debe calcularse según el período correspondiente.
Las personas a honorarios tienen un sistema diferente. La renta imponible anual corresponde en términos generales al 80% de los honorarios brutos y las cotizaciones obligatorias se determinan mediante la Operación Renta. Durante 2026 la retención de las boletas es de 15,25%, pero este porcentaje no debe confundirse con una cotización AFP.
Finalmente, no basta con revisar que una liquidación de sueldo muestre los descuentos correctos. Es recomendable comprobar periódicamente que el dinero aparezca efectivamente pagado en la AFP, sistema de salud y AFC.
Para hacer cálculos actualizados utiliza siempre fuentes oficiales como la Superintendencia de Pensiones, Superintendencia de Salud, AFC Chile, Instituto de Seguridad Laboral, Servicio de Impuestos Internos y la Dirección del Trabajo.

Jubilación en Chile: requisitos, pensión y pasos para solicitarla
PGU: requisitos, solicitud y consulta del estado
BNE en línea: registro, ofertas de empleo y solicitudes
Seguro de Cesantía AFC: requisitos y cómo solicitarlo en línea

Dirección del Trabajo: trámites y servicios disponibles en línea
Deja una respuesta
Leer más contenido relacionado